A. PENDAHULUAN
1. Latar Belakang
Seiring dengan perkembangan teknologi dan komunikasi telah menempatkan internet menjadi layaknya sebuah kebutuhan pokok. Di Indonesia kesadaran masyarakat akan internet sudah berkembang sangat pesat. Terutama bagi mereka para pelajar, mahasiswa, pengajar dan masyarakat umum lainnya. Hal ini dikarenakan sifat berita internet yang global, sehingga kita dapat terkoneksi ke seluruh jaringan di dunia, berkomunikasi dengan siapapun dan dimanapun, mendapatkan pengetahuan atau sesuatu yang kita butuhkan.
Di zaman sekarang ini banyak sekali bentuk pemanfaatan teknologi informasi di kalangan masyarakat. Apalagi dengan semakin terkenalnya internet di kalangan masyarakat menyebabkan menjamurnya bisnis warnet di berbagai kota di Indonesia.
2. Perumusan Masalah
Hampir setiap golongan masyarakat menggunakan teknologi internet, mulai dari pelajar, mahasiswa, orang tua, pejabat, dan berbagai lapisan masyarakat. Selain itu, dari survey kecil-kecilan yang kami lakukan pada beberapa warnet yang ada di kota Bekasi terlihat sering kali terjadi pengantrian untuk menggunakan internet. Secara tidak langsung hal ini menunjukan pengguna internet dari tahun ke tahun tidak pernah turun. Bila dibandingkan dengan beberapa bisnis lain, maka jelas bahwa usaha warnet mempunyai prospek jangka panjang yang lebih baik dibandingkan dengan bisnis lain, misalnya bisnis makanan yang penggemarnya bisa naik turun sesuai dengan perubahan selera masyarakat dan tren yang sedang berkembang.
3. Tinjaun Pustaka
Teknologi Informasi dan Telekomunikasi (Information and Communication Technology/ ICT) merupakan tulang punggung aplikasi Web 2.0. Perkembangan Teknologi Informasi dan Komunikasi yang fenomenal dan menjadi awal munculnya aplikasi web adalah Internet. Internet yang berawal dari riset untuk pertahanan dan keamanan serta pendidikan berkembang menjadi perangkat pendukung bisnis yang sangat berpengaruh.(Admin,2008)
Internet sendiri merupakan suatu bentuk jaringan komputer/networking yang terdiri dari gabungan beberapa LAN yang saling terhubung di seluruh dunia. Internet berguna untuk berkomunikasi dan bertukar informasi, file, data, suara, gambar dan sebagainya antara manusia di seluruh dunia.(DuniaCyber.Com,2009).
Komputer dan jaringan dengan berbagai platform yang mempunyai perbedaan dan cirri khas masing-masing (Unix, Linux, Windows, Mac, dll) bertukar informasi dengan sebuah protokol standar yang dikenal dengan nama TCP/IP (Transmission Control Protocol/Internet Protocol). TCP/IP tersusun atas 4 layer (network access, internet, host-to-host transport, dan application) yang masing-masing memiliki protokolnya sendiri-sendiri. (DuniaCyber.Com,2009).
Dari uraian di atas dapat dipahami betapa internet telah menjadi kebutuhan yang universal. Ini adalah sinyal yang tepat untuk mencoba membangun sebuah bisnis jasa pengadaan koneksi internet berupa warung internet / warnet.
Untuk memulai membangun warnet diperlukan suatu perhitungan bisnis yang tepat meliputi lokasi dan dana investasi. Kemudian faktor teknis berupa jenis komputer yang digunakan, koneksi internet, topologi jaringan, software dan system yang digunakan. Selain itu agar operasional warnet dapat berjalan lancar dan memuaskan pelanggan, diperlukan suatu management operasional yang handal yang tanggap akan penyediaan layanan yang prima dan mampu membuat inovasi (A.Toha Mansur, BeritaNET.com).
4. Tujuan
Tujuan dari pendirian usaha warnet ini adalah :
a. Tujuan sosial :
• Memudahkan mengakses informasi secara lebih cepat, baik dari dalam negeri maupun luar negeri.
• Meningkatkan mutu SDM masyarakat sekitar dalam mengenal dan menerapkan teknologi dalam kehidupan sehari-hari.
• Menciptakan lapangan kerja
b. Tujuan Komersial :
• Mendapatkan profit.
• Sebagai lahan berwirausaha
5. Manfaat
Dengan adanya usaha warnet ini diharapkan dapat memberi kemudahan akses internet bagi masyarakat yang butuh dan semakin peduli dengan informasi global.
Dilihat dari itu semua, kami menawarkan kerjasama selama 3 tahun untuk mendirikan dan mengelola warnet dan pelatihan internet singkat.
6. TARGET
Target pelanggan warnet ini adalah : pelajar dan pemuda masyarakat disekitarnya. Mereka menggunakan internet untuk hiburan semata yang frekuensinya cukup tinggi. Umumnya mereka hanya membuka program chatting juga games online dan situs jejaring social lainnya.
7. Kebutuhan Sumber Daya Manusia (SDM)
Untuk mendirikan warnet dibutuhkan tenaga ahli antara lain :
• Konsultan warnet.
• Tenaga ahli listrik.
• Tenaga ahli networking.
• Tenaga ahli komputer.
• Marketing.
• Operator warnet.
Dari uraian kebutuhan SDM diatas, kami akan memenuhi semua kecuali operator warnet, kami hanya mencari dan mentraining operator warnet, sedangkan untuk honor warnet diambil dari biaya operasional warnet bulanan. Jadi untuk pekerjaan tersebut diatas (kecuali operator warnet) tidak diperlukan biaya jasa lagi.
B. PROFIL PERUSAHAAN
1. Nama Usaha
Warnet tersebut akan kami beri nama “Farul.NET”.
Warnet ini beroperasi dari jam 09.00 WITA – 21.00 WITA.
2. Rencana Lokasi
Rencana lokasi operasional usaha akan ditempatkan didaerah yang memenuhi syarat sebagai berikut :
• Lokasi dekat dengan kawasan pendidikan baik itu Sekolah Menengah Umum dan Sekolah Menengah Pertama.
• Lokasi berada di pusat keramaian, misalnya di pasar dan perkantoran. • Lokasi berada ditengah kawasan penduduk.
Lokasi yang kami prioritaskan adalah di Perumahan Harapan Jaya, dengan pertimbangan :
• Dilokasi belum ada warnet dalam radius 2 KM.
• Disekitar lokasi terdapat beberapa sekolah antara lain : SMAN 4 Bekasi, SMPN Asy Syalafiyah.
• Lokasi berada pada perumahan penduduk.
C. PRODUK
1. Jenis Produk
Perlengkapan warnet seperti perangkat keras yang akan digunakan dalam komputer ini adalah :
• Komputer Pentium 4 built up second sebanyak 4 unit server Pentium Core 2 Duo 1 unit
• Perangkat jaringan.
• Koneksi internet menggunakan Wireless dengan Telkomnet Speedy ADSL
• Sistem operasi yang akan digunakan adalah Windows XP Professional.
2. Keunggulan
Kami memiliki keunggulan dibandingkan warnet lain yaitu selain dari segi produk yang telah dilengkapi hardware dan software yang canggih, kami memberikan segi pelayanan kepada konsumen seperti adanya sistem paket dengan harga yang lebih hemat dan sistem point jika konsumen telah 10 kali berkunjung maka mendapatkan hak akses sejam gratis. Juga mendapatkan gratis snack setelah menggunakan internet dalam jangka waktu tertentu.
3. Jenis Usaha
Jenis usaha yang direncanakan sesuai dengan Sumber Daya Manusia (SDM) yang dimiliki adalah :
1. Warnet & Games Online (konsentrasi pada bulan pertama)
2. Service komputer (pada bulan ke-3)
3. Penjualan Voucher Handphone (pada bulan ke-4)
4. Digital Printing (pada bulan ke-5)
D. STRATEGI PROMOSI BISNIS
Strategi yang akan kami jalankan pada perusahaan ini antara lain :
- Bekerja sama dengan pihak sekolah dalam rangka mengadakan kerja sama pelatihan komputer dan internet.
- Kami akan menjalankan kembali organisasi yang bergerak dibidang teknologi informasi yang akan menghimpun mahasiswa yang mempunyai keahlian dibidang komputer.
Dengan strategi ini, kami menargetkan bisa mendapatkan tenaga freelancer untuk mempromosikan bisnis ini, aset untuk tenaga pengajar dan dapat mengerjakan proyek-proyek IT.
E. PENAWARAN
Bentuk kerjasama yang kami tawarkan adalah pendirian dan pengelolaan warnet dengan sistem bagi hasil :
• 60% untuk inventor.
• 40% untuk pengelola.
Jadi kami hanya mengambil profit hanya dari bagi hasil.
F. LAPORAN KEUANGAN
NPV ( net present value )
PI ( probabilitas index )
IRR ( Intern rate return )
PP ( payback periode )
G. PENUTUP
Demikian proposal yang kami buat, semoga langkah ini dapat turut andil dalam mencerdaskan bangsa dan memberikan lapangan pekerjaan dan memajukan ekonomi Indonesia. Proposal ini juga dapat dijadikan sebagai bahan pertimbangan bagi pihak instansi terkait untuk memberikan bantuan dana serta bimbingan teknis dalam pengelolaan warnet nantinya.
Semoga Allah SWT memberikan berkat dan Rahmatnya bagi kita semua, sebelum dan sesudahnya kami ucapkan terima kasih banyak.
Jumat, 26 April 2013

Selasa, 19 Maret 2013
Manajemen sumber dana bank (manajemen pasiva)
Pengertian sumber dana bank adalah usaha bank dalam menghimpun dana dari masyarakat perolehan ini tergantung pada bank itu sendiri, apakah dari simpanan masyarakat atau dari lembaga lainnya. Pemilihan sumber dana akan menentukan besar kecilnya biaya yang ditanggung.oleh karena itu pemiliha sumber dana harus dilakukan secara tepat.
Secara garis besar sumber dana bank dapat di peroleh dari:
a) Dari bank itu sendiri
b) Dari masyarakat luas
c) Dan dari lembaga lainnya
1. Jenis Sumber Dana
a) Dana yang bersumber dari bank itu sendiri
Perolehan dana dari sumber bank itu sendiri (modal sendiri) maksudnya adalah dana yang diperoleh dari dana bank salah satu jenis dana yang bersumber dari bank itu sendiri adalah modal setor dari para pemegang saham. Dana sendiri adalah dana yang berasal dari para pemegang saham bank atau pemilik saham.
Adapun pencarian dana yang bersumber dari bank itu sendiri terdiri dari:
1. Setoran modal dari pemegang saham yaitu merupakan modal dari para pemegang saham lama atau pemgang saham yang baru. Dana yang disetor secara efektif oleh para pemegang saham pada waktu bank berdiri. Pada umumnya modal setoran pertama dari pemilik bank sebagian digunakan untuk sarana perkantoran, pengadaan peralatan kantor dan promosi untuk menarik minat masyarakat.
2. Cadangan laba, yaitu merupakan laba yang setiap tahun di cadangkan oleh bank dan sementara waktu belum digunakan. Cadangan laba yaitu sebagian dari laba bank yang disisihkan dalam bentuk cadangan modal dan cadangan lainnya yang akan dipergunakan untuk menutupi timbulnya resiko di kemudian hari. Cadangan ini dapat diperbesar apabila bagian untuk cadangan tersebut ditingkatkan atau bank mampu meningkatkan labanya.
3. Laba bank yang belum di bagi, merupakan laba tahun berjalan tapi belum dibagikan kepada para pemegang saham.
Semakin besar modal yang dimiliki oleh suatu bank, berarti kepercayaan masyarakat bertambah baik dan bank tersebut akan diakui oleh bank-bank lain baik di dalam maupun di luar negeri sebagai bank yang posisinya kuat.
b) Dana yang bersumber dari masyarakat luas
Sumber dana ini merupakan sumber dana terpenting bagi kegiatan operasi bank dan merupakan ukuran keberhasilan bank jika mampu membiayai operasinya dari sumber dana ini. Adapun Dana masyarakat adalah dana-dana yang berasal dari masyarakat, baik perorangan maupun badan usaha, yang diperoleh dari bank dengan menggunakan berbagai instrumen produk simpanan yang dimiliki oleh bank.
Untuk memperoleh dana dari masyarakat luas bank dapat menggunakan tiga macam jenis simpanan (rekening). Masing-masing jenis simpanan memiliki keunggulan tersendiri, sehingga bank harus pandai dalam menyiasati pemilihan sumber dana. Sumber dana yang dimaksud adalah:
1. Simpanan giro adalah suatu istilah perbankan untuk suatu cara pembayaran yang hampir merupakan kebalikan dari sistem cek. Suatu cek diberikan kepada pihak penerima pembayaran (payee) yang menyimpannya di bank mereka, sedangkan giro diberikan oleh pihak pembayar (payer) ke banknya, yang selanjutnya akan mentransfer dana kepada bank pihak penerima, langsung ke akun mereka.
2. Simpanan tabungan adalah sebagian pendapatan masyarakat yang tidak dibelanjakan disimpan sebagai cadangan guna berjaga-jaga dalam jangka pendek.
Faktor-faktor tingkat Tabungan, antara lain:
Tinggi rendahnya pendapatan masyarakat
Tinggi rendahnya suku bunga bank
adanya tingkat kepercayaan terhadap bank
3. Simpanan deposito adalah sejenis jasa tabungan yang biasa ditawarkan oleh bank kepada masyarakat. Deposito biasanya memiliki jangka waktu tertentu di mana uang di dalamnya tidak boleh ditarik nasabah. Bunga deposito biasanya lebih tinggi daripada bunga tabungan biasa.
c) Dana yang bersumber dari lembaga lain
Dalam praktiknya sumber dana ini merupakan tambahan jika bank mengalami kesulitan dalam pencarian sumber dana sendiri dan masyarakat. Dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu. Perolehan dana dari sumber ini antara lain dapat diperoleh dari:
1. Bantuan Likuiditas Bank Indonesia (BLBI), merupakan kredit yang diberikan bank Indonesia kepda bnk-bank yang mengalami kesulitan likuiditas. Kredit likuiditas ini juga diberikan kepada pembiayaan sektor-sektor usaha tertentu.
2. Pinjaman antar bank (Call Money). Biasanya pinjaman ini di berikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring dan tidak mampu untuk membayar kekalahannya. Pinjaman ini bersifat jangka pendek dengan bunga yang relative tinggi jika dibandingkan dengan pinjaman lainnya.
3. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankan dari pihak luar negeri.
4. Surat berharga pasar uang (SBPU). Dalam hal ini pihak perbankan menerbitkan SPBU kemudian diperjual belikan kepada pihak yang berminat, baik perusahaan keuangan maupun nonkeuangan. SPBU diterbitkan dan ditawarkan dengan tingkat suku bunga sehingga masyarakat tertarik untuk membelinya.
2. Konsep Perhitungan Biaya Sumber Dana
Sebagai sebuah lembaga intermediasi keuangan, mekanisme dasar bank syariah adalah menerima deposito dari pemilik modal (depositor) pada sisi liability-nya (kewajiban) untuk kemudian menawarkan pembiayaan kepada investor pada sisi asetnya, dengan pola atau skema pembiayaan yang sesuai dengan syariat Islam. Pada sisi kewajiban, terdapat dua kategori utama, yaitu interest-free current and saving accounts dan investment accounts yang berdasarkan pada prinsip PLS (Profit and Loss Sharing) antara pihak bank dengan pihak depositor. Sedangkan pada sisi aset, yang termasuk didalamnya adalah segala bentuk pola pembiayaan yang bebas riba dan sesuai standar syariah, seperti mudarabah, musyarakah, istisna, salam, dan lain-lain.
Manajemen bank harus memperhitungkan seluruh biaya yang dikeluarkan berkenaan dengan mobilisasi sumber dana dengan cermat dan akurat, ada beberapa biaya yang harus diperhitungkan bank dalam menjalankan usahanya misalnya:
a) Cost of fund, yaitu biaya yang dikeluarkan bank atas dana yang dihimpun sebelum diperhitungkan besarnya pemenuhan persyaratan giro wajib minimum (GWM) atau reserve requirement (RR). Dalam menghitung cost of fund, bank terlebih dahulu harus mencari biaya rata-rata tertimbang dari setiap sumber dana.
b) Cost of Loanable Fund, adalah biaya dana setelah dikurangi ketentuan giro wajib minimum (GWM), sesuai dengan ketentuan BI bank umum wajib menempatkan dana dalam rekening giro wajib minimum di BI jumlahnya ditetapkan sebesar 5% dari dana pihak ketiga.
Jadi berdasarkan term of reference di atas penetapan standar mimum Bank Syariah, pada dasarnya mestinya berpegang fungsi tersebut di atas dan dapat dilakukan, kecuali bila dalam melaksanakan fungsinya perbankan, missal melakukan hal-hal yang dilarang dalam syariah. Perhitung Lending Rate yang menghasilkan pendapatan bagi suatu bank dimana bank akan memperoleh laba usaha/bagi hasil maka komponen lending rate diantaranya adanya cost of loanable fund, overhead cost, risk factor, spread dan tax (pajak) yang berlaku secara umum di Indonesia.
Hutang jangka pendek
Hutang jangka pendek, yaitu utang yang harus segera dilunasi, paling lambat umur dari utang ini satu tahun atau 1 periode akuntansi, misalnya 1 januari 2011-31 Desember 2011.
Yang termasuk utang jangka pendek di antaranya:
Utang Wesel/Wesel Bayar yaitu wesel yang harus kita bayar kepada pihak lain yang pernah kita berikan kepadanya. Biasanya umur utang wesel adalah 30 hari, 60 hari, atau 90 hari.
Utang Dagang (Account Payable) yaitu utang kepada rekanan (suplier) yaitu utang dalam rangka kegiatan perusahaan, atau utang ini terjadi karena membeli barang yang belum dibayar.
Biaya-biaya yang harus dibayar yaitu biaya-biaya yang belum kita lunasi dalam periode pembukuan tertentu. Misalnya utang gaji, utang upah dan utang-utang biaya lainnya.
Hutang jangka panjang
Hutang jangka panjang adalah kewajiban kepada pihak tertentu yang harus dilunasi dalam jangka waktu lebih dari satu perioda akuntansi (1 th) dihitung dari tanggal pembuatan neraca per 31 Desember. Pembayaran dilakukan dengan kas namun dapat diganti dengan asset tertentu. Dalam operasional normal perusahaan, rekening hutang jangka panjang tidak pernah dikenai oleh transaksi pengeluaran kas. Pada akhir perioda akuntansi bagian tertentu dari hutang jangka panjang berubah menjadi hutang jangka pendek. Untuk itu harus dilakukan penyesuaian untuk memindahkan bagian hutang jangka panjang yang jatuh tempo menjadi hutang jangka pendek.
Timbulnya Hutang Jangka Panjang
Saat skala operasional perusahaan berkembang atau dalam membangun suatu perusahaan dibutuhkan sejumlah dana. Dana yang diperlukan untuk Investasi dalam aktiva tetap yang akan memberikan manfa’at dalam jangka panjang sebaiknya diperoleh dari hutang jangka panjang atau dengan menambah modal. Dalam hal ini perusahaan memiliki dua pilihan yaitu menarik hutang jangka panjang misalnya obligasi atau menambah modal sendiri dengan mengeluarkan saham.
Ada beberapa kelebihan menarik hutang jangka panjang melalui obligasi dibanding menambah modal sendiri dengan mengeluarkan saham.
Keuntungan menarik obligasi
Pemegang obligasi tidak mempunyai hak suara dalam kebijakan perusahaan sehingga tidak mempengaruhi manajemen.
Bunga obligasi mungkin lebih rendah dibanding deviden yang harus dibayarkan kepada pemegang saham.
Bunga merupakan biaya yang dibebankan pada perusahaan yang dapat mengurangi kewajiban pajak sedangkan deviden adalah pembagian laba yang tidak dapat dibebankan sebagai biaya.
Sebaliknya juga terdapat hal yang kurang menguntungkan antara lain :
Bunga obligasi adalah beban tetap baik dalam keadaan perusahaan mendapat laba atau mengalami kerugian
Jika perusahaan tidak mampu membayar obligasi yang jatuh tempo, pemegang obligasi tetap mempunyai hak untuk menuntut pengembalian obligasi sedangkan pemegang saham tidak mempunyai hak demikian karena pemegang saham adalah pemilik perusahaan yang turut bertanggung jawab menanggung resiko kerugian perusagaan.
Jenis Hutang Jangka Panjang, Secara garis besar hutang jangka panjang digolongkan pada dua golongan yaitu :
Hutang Hipotik : Hutang yang timbul berkaitan dengan perolehan dana dari pinjaman yang dijaminkan dengan harta tetap. Dalam penjanjian disebutkan harta peminjam yang dijadikan jaminan berupa tanah atau gedung. Jika peminjam tidak melunasi pada waktunya, pemberi pinjaman dapat menjual jaminan tersebut yang kemudian diperhitungkan dengan hutang.
Hutang Obligasi : Hutang yang timbul berkaitan dengan dana yang diperoleh melalui pengeluaran surat-surat obligasi. Pembeli obligasi disebut pemegang obligasi. Dalam surat obligasi dicantumkan nilai nominal obligasi, bunga pertahun, tanggal pelunasan obligasi dan ketentuan lain sesuai jenis obligasi tersebut.
Sumber : http://sumberdanabank.blogspot.com/
Secara garis besar sumber dana bank dapat di peroleh dari:
a) Dari bank itu sendiri
b) Dari masyarakat luas
c) Dan dari lembaga lainnya
1. Jenis Sumber Dana
a) Dana yang bersumber dari bank itu sendiri
Perolehan dana dari sumber bank itu sendiri (modal sendiri) maksudnya adalah dana yang diperoleh dari dana bank salah satu jenis dana yang bersumber dari bank itu sendiri adalah modal setor dari para pemegang saham. Dana sendiri adalah dana yang berasal dari para pemegang saham bank atau pemilik saham.
Adapun pencarian dana yang bersumber dari bank itu sendiri terdiri dari:
1. Setoran modal dari pemegang saham yaitu merupakan modal dari para pemegang saham lama atau pemgang saham yang baru. Dana yang disetor secara efektif oleh para pemegang saham pada waktu bank berdiri. Pada umumnya modal setoran pertama dari pemilik bank sebagian digunakan untuk sarana perkantoran, pengadaan peralatan kantor dan promosi untuk menarik minat masyarakat.
2. Cadangan laba, yaitu merupakan laba yang setiap tahun di cadangkan oleh bank dan sementara waktu belum digunakan. Cadangan laba yaitu sebagian dari laba bank yang disisihkan dalam bentuk cadangan modal dan cadangan lainnya yang akan dipergunakan untuk menutupi timbulnya resiko di kemudian hari. Cadangan ini dapat diperbesar apabila bagian untuk cadangan tersebut ditingkatkan atau bank mampu meningkatkan labanya.
3. Laba bank yang belum di bagi, merupakan laba tahun berjalan tapi belum dibagikan kepada para pemegang saham.
Semakin besar modal yang dimiliki oleh suatu bank, berarti kepercayaan masyarakat bertambah baik dan bank tersebut akan diakui oleh bank-bank lain baik di dalam maupun di luar negeri sebagai bank yang posisinya kuat.
b) Dana yang bersumber dari masyarakat luas
Sumber dana ini merupakan sumber dana terpenting bagi kegiatan operasi bank dan merupakan ukuran keberhasilan bank jika mampu membiayai operasinya dari sumber dana ini. Adapun Dana masyarakat adalah dana-dana yang berasal dari masyarakat, baik perorangan maupun badan usaha, yang diperoleh dari bank dengan menggunakan berbagai instrumen produk simpanan yang dimiliki oleh bank.
Untuk memperoleh dana dari masyarakat luas bank dapat menggunakan tiga macam jenis simpanan (rekening). Masing-masing jenis simpanan memiliki keunggulan tersendiri, sehingga bank harus pandai dalam menyiasati pemilihan sumber dana. Sumber dana yang dimaksud adalah:
1. Simpanan giro adalah suatu istilah perbankan untuk suatu cara pembayaran yang hampir merupakan kebalikan dari sistem cek. Suatu cek diberikan kepada pihak penerima pembayaran (payee) yang menyimpannya di bank mereka, sedangkan giro diberikan oleh pihak pembayar (payer) ke banknya, yang selanjutnya akan mentransfer dana kepada bank pihak penerima, langsung ke akun mereka.
2. Simpanan tabungan adalah sebagian pendapatan masyarakat yang tidak dibelanjakan disimpan sebagai cadangan guna berjaga-jaga dalam jangka pendek.
Faktor-faktor tingkat Tabungan, antara lain:
Tinggi rendahnya pendapatan masyarakat
Tinggi rendahnya suku bunga bank
adanya tingkat kepercayaan terhadap bank
3. Simpanan deposito adalah sejenis jasa tabungan yang biasa ditawarkan oleh bank kepada masyarakat. Deposito biasanya memiliki jangka waktu tertentu di mana uang di dalamnya tidak boleh ditarik nasabah. Bunga deposito biasanya lebih tinggi daripada bunga tabungan biasa.
c) Dana yang bersumber dari lembaga lain
Dalam praktiknya sumber dana ini merupakan tambahan jika bank mengalami kesulitan dalam pencarian sumber dana sendiri dan masyarakat. Dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu. Perolehan dana dari sumber ini antara lain dapat diperoleh dari:
1. Bantuan Likuiditas Bank Indonesia (BLBI), merupakan kredit yang diberikan bank Indonesia kepda bnk-bank yang mengalami kesulitan likuiditas. Kredit likuiditas ini juga diberikan kepada pembiayaan sektor-sektor usaha tertentu.
2. Pinjaman antar bank (Call Money). Biasanya pinjaman ini di berikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring dan tidak mampu untuk membayar kekalahannya. Pinjaman ini bersifat jangka pendek dengan bunga yang relative tinggi jika dibandingkan dengan pinjaman lainnya.
3. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankan dari pihak luar negeri.
4. Surat berharga pasar uang (SBPU). Dalam hal ini pihak perbankan menerbitkan SPBU kemudian diperjual belikan kepada pihak yang berminat, baik perusahaan keuangan maupun nonkeuangan. SPBU diterbitkan dan ditawarkan dengan tingkat suku bunga sehingga masyarakat tertarik untuk membelinya.
2. Konsep Perhitungan Biaya Sumber Dana
Sebagai sebuah lembaga intermediasi keuangan, mekanisme dasar bank syariah adalah menerima deposito dari pemilik modal (depositor) pada sisi liability-nya (kewajiban) untuk kemudian menawarkan pembiayaan kepada investor pada sisi asetnya, dengan pola atau skema pembiayaan yang sesuai dengan syariat Islam. Pada sisi kewajiban, terdapat dua kategori utama, yaitu interest-free current and saving accounts dan investment accounts yang berdasarkan pada prinsip PLS (Profit and Loss Sharing) antara pihak bank dengan pihak depositor. Sedangkan pada sisi aset, yang termasuk didalamnya adalah segala bentuk pola pembiayaan yang bebas riba dan sesuai standar syariah, seperti mudarabah, musyarakah, istisna, salam, dan lain-lain.
Manajemen bank harus memperhitungkan seluruh biaya yang dikeluarkan berkenaan dengan mobilisasi sumber dana dengan cermat dan akurat, ada beberapa biaya yang harus diperhitungkan bank dalam menjalankan usahanya misalnya:
a) Cost of fund, yaitu biaya yang dikeluarkan bank atas dana yang dihimpun sebelum diperhitungkan besarnya pemenuhan persyaratan giro wajib minimum (GWM) atau reserve requirement (RR). Dalam menghitung cost of fund, bank terlebih dahulu harus mencari biaya rata-rata tertimbang dari setiap sumber dana.
b) Cost of Loanable Fund, adalah biaya dana setelah dikurangi ketentuan giro wajib minimum (GWM), sesuai dengan ketentuan BI bank umum wajib menempatkan dana dalam rekening giro wajib minimum di BI jumlahnya ditetapkan sebesar 5% dari dana pihak ketiga.
Jadi berdasarkan term of reference di atas penetapan standar mimum Bank Syariah, pada dasarnya mestinya berpegang fungsi tersebut di atas dan dapat dilakukan, kecuali bila dalam melaksanakan fungsinya perbankan, missal melakukan hal-hal yang dilarang dalam syariah. Perhitung Lending Rate yang menghasilkan pendapatan bagi suatu bank dimana bank akan memperoleh laba usaha/bagi hasil maka komponen lending rate diantaranya adanya cost of loanable fund, overhead cost, risk factor, spread dan tax (pajak) yang berlaku secara umum di Indonesia.
Hutang jangka pendek
Hutang jangka pendek, yaitu utang yang harus segera dilunasi, paling lambat umur dari utang ini satu tahun atau 1 periode akuntansi, misalnya 1 januari 2011-31 Desember 2011.
Yang termasuk utang jangka pendek di antaranya:
Utang Wesel/Wesel Bayar yaitu wesel yang harus kita bayar kepada pihak lain yang pernah kita berikan kepadanya. Biasanya umur utang wesel adalah 30 hari, 60 hari, atau 90 hari.
Utang Dagang (Account Payable) yaitu utang kepada rekanan (suplier) yaitu utang dalam rangka kegiatan perusahaan, atau utang ini terjadi karena membeli barang yang belum dibayar.
Biaya-biaya yang harus dibayar yaitu biaya-biaya yang belum kita lunasi dalam periode pembukuan tertentu. Misalnya utang gaji, utang upah dan utang-utang biaya lainnya.
Hutang jangka panjang
Hutang jangka panjang adalah kewajiban kepada pihak tertentu yang harus dilunasi dalam jangka waktu lebih dari satu perioda akuntansi (1 th) dihitung dari tanggal pembuatan neraca per 31 Desember. Pembayaran dilakukan dengan kas namun dapat diganti dengan asset tertentu. Dalam operasional normal perusahaan, rekening hutang jangka panjang tidak pernah dikenai oleh transaksi pengeluaran kas. Pada akhir perioda akuntansi bagian tertentu dari hutang jangka panjang berubah menjadi hutang jangka pendek. Untuk itu harus dilakukan penyesuaian untuk memindahkan bagian hutang jangka panjang yang jatuh tempo menjadi hutang jangka pendek.
Timbulnya Hutang Jangka Panjang
Saat skala operasional perusahaan berkembang atau dalam membangun suatu perusahaan dibutuhkan sejumlah dana. Dana yang diperlukan untuk Investasi dalam aktiva tetap yang akan memberikan manfa’at dalam jangka panjang sebaiknya diperoleh dari hutang jangka panjang atau dengan menambah modal. Dalam hal ini perusahaan memiliki dua pilihan yaitu menarik hutang jangka panjang misalnya obligasi atau menambah modal sendiri dengan mengeluarkan saham.
Ada beberapa kelebihan menarik hutang jangka panjang melalui obligasi dibanding menambah modal sendiri dengan mengeluarkan saham.
Keuntungan menarik obligasi
Pemegang obligasi tidak mempunyai hak suara dalam kebijakan perusahaan sehingga tidak mempengaruhi manajemen.
Bunga obligasi mungkin lebih rendah dibanding deviden yang harus dibayarkan kepada pemegang saham.
Bunga merupakan biaya yang dibebankan pada perusahaan yang dapat mengurangi kewajiban pajak sedangkan deviden adalah pembagian laba yang tidak dapat dibebankan sebagai biaya.
Sebaliknya juga terdapat hal yang kurang menguntungkan antara lain :
Bunga obligasi adalah beban tetap baik dalam keadaan perusahaan mendapat laba atau mengalami kerugian
Jika perusahaan tidak mampu membayar obligasi yang jatuh tempo, pemegang obligasi tetap mempunyai hak untuk menuntut pengembalian obligasi sedangkan pemegang saham tidak mempunyai hak demikian karena pemegang saham adalah pemilik perusahaan yang turut bertanggung jawab menanggung resiko kerugian perusagaan.
Jenis Hutang Jangka Panjang, Secara garis besar hutang jangka panjang digolongkan pada dua golongan yaitu :
Hutang Hipotik : Hutang yang timbul berkaitan dengan perolehan dana dari pinjaman yang dijaminkan dengan harta tetap. Dalam penjanjian disebutkan harta peminjam yang dijadikan jaminan berupa tanah atau gedung. Jika peminjam tidak melunasi pada waktunya, pemberi pinjaman dapat menjual jaminan tersebut yang kemudian diperhitungkan dengan hutang.
Hutang Obligasi : Hutang yang timbul berkaitan dengan dana yang diperoleh melalui pengeluaran surat-surat obligasi. Pembeli obligasi disebut pemegang obligasi. Dalam surat obligasi dicantumkan nilai nominal obligasi, bunga pertahun, tanggal pelunasan obligasi dan ketentuan lain sesuai jenis obligasi tersebut.
Sumber : http://sumberdanabank.blogspot.com/
Sabtu, 16 Maret 2013
PENALARAN INDUKTIF
Pengertian Penalaran Induktif
Metode penalaran induktif adalah adalah suatu penalaran yang berpangkal dari peristiwa khusus sebagai hasil pengamatan empirik dan berakhir pada suatu kesimpulan atau pengetahuan baru yang bersifat umum. Dalam hal ini penalaran induktif merupakan kebalikan dari penalaran deduktif. Untuk turun ke lapangan dan melakukan penelitian tidak harus memliki konsep secara canggih tetapi cukup mengamati lapangan dan dari pengamatan lapangan tersebut dapat ditarik generalisasi dari suatu gejala. Dalam konteks ini, teori bukan merupakan persyaratan mutlak tetapi kecermatan dalam menangkap gejala dan memahami gejala merupakan kunci sukses untuk dapat mendiskripsikan gejala dan melakukan generalisasi.
Ada 3 jenis penalaran induksi, yaitu :
1. Generalisasi
Generalisasi adalah suatu proses penalaran yang bertolak dari sejumlah fenomenal individual untuk menurunkan suatu inferensi yang bersifat umum yang mencakup semua fenomena. Generalisasi juga dapat dikatakan sebagai pernyataan yang berlaku umum untuk semua atau sebagian besar gejala, yang dimulai dengan peristiwa – peristiwa khusus untuk mengambil kesimpulan secara umum.
Contoh :
Bila seorang berkata bahwa mobil adalah semacam kendaraan pengangkut, maka pengertian mobil dan kendaraan pengangkut merupakan hasil generalisasi juga. Dari bermacam – macam tipe kendaraan dengan ciri – ciri tertentu ia mendapatkan sebuah gagasan mengenai mobil, sedangkan dan bermacam – macam alat untuk mengangkut sesuatu lahirlah abstraksi yang lebih tinggi ( = generalisasi lagi ) mengenai kendaraan pengangkut.
Generalisasi dibedakan dari segi bentuknya ada 2, yaitu : loncatan induktif dan yang bukan loncatan induktif. (Gorys Keraf, 1994 : 44-45)
Generalisasi Tanpa Loncatan Induktif (Generalisasi tidak sempurna)
Sebuah generalisasi bila fakta-fakta yang diberikan cukup banyak dan menyakinkan, sehingga tidak terdapat peluang untuk menyerang kembali.
Misalnya, untuk menyelidiki penyakit yang sering diderita oleh orang Indonesia pada umumnya, diperlukan ratusan sample untuk menyimpulkannya.
Contoh :
Hampir seluruh orang di Indonesia menderita sakit magh.
Generalisasi yang tidak sempurna juga dapat menghasilkan kebenaran apabila melalui prosedur pengujian yang benar.
Prosedur pengujian atas generalisasi tersebut adalah:
1. Jumlah sampel yang diteliti terwakili.
2. Sampel harus bervariasi.
3. Mempertimbangkan hal-hal yang menyimpang dari fenomena umum/ tidak umum.
. Generalisasi Dengan Loncatan Induktif (Generalisasi sempurna)
Dalam loncatan induktif suatu fenomena belum mencerminkan seluruh faktayang ada. Fakta-fakta tersebut yang digunakan dianggap sudah mewakili seluruh persoalan yang diajukan. Dengan demikian loncatan induktif dapat diartikan sebagai loncatan dari sebagian evidensi kepada suatu generalisasi yang jauh melampauikemungkinan yang diberikan oleh ebidensi itu.
2. Analogi
Analogi yaitu proses membandingkan dari dua hal yang berlainan berdasarkan kesamaannya kemudian berdasarkan kesamaannya itu ditarik suatu kesimpulan. Kesimpulan yang diambil dengan analogi, yaitu kesimpulan dari pendapat khusus dengan beberapa pendapat khusus yang lain, dengan cara membandingkan kondisinya.
Tujuan Analogi
- Meramalkan kesamaan
- Menyingkap kekeliruan
- Menyusun sebuah klasifikasi
Contoh :
Kita banyak tertarik dengan planet Mars, karena banyak persamaannya dengan bumi kita. Mars dan Bumi menjadi anggota tata surya yang sama. Mars mempunyai atsmosfir seperti Bumi. Temperaturnya hampir sama dengan Bumi. Unsur air dan oksigennya juga ada. Caranya mengelilingi matahari menyebabkan pula timbulanya musim seperti di Bumi. Jika di Bumi ada makhluk. Tidaklah mungkin ada mahluk hidup di planet Mars.
3. Kausal
Kausal adalah paragraph yang dimulai dengan mengemukakan fakta khusus yang menjadi sebab, dan sampai pada simpulan yang menjadi akibat. Serta bahwa setiap kejadian memperoleh kepastian dan keharusan serta kekhususan-kekhususan eksistensinya dari sesuatu atau berbagai hal lainnya yang mendahuluinya , merupakan hal-hal yang diterima tanpa ragu dan tidak memerlukan sanggahan.
Contoh :
Pada kata dewa-dewi, putra-putri, pemuda-pemudi, dan karyawan-karyawati.
Tujuan Kausal
Tujuan kausal terdapat dalam Hubungan Kausal Dapat berlangsung dalam tiga pola :
a. Sebab ke akibat
Dari peristiwa yang dianggap sebagai sebab menuju kesimpulan sebagai efek.
b. Akibat ke sebab
Dari peristiwa yang dianggap sebagai akibat menuju sebab yang mungkin telah menimbulkan akibat.
c. Akibat ke akibat
Dari akibat ke akibat yang lain tanpa menyebut sebab umum yang menimbulkan kedua akibat.
Contoh :
Pada sabtu sore terjadi badai salju, akibatnya jalanan ditutup karena dipenuhi oleh salju.
Sumber :
http://utlia.wordpress.com/2010/02/26/penalaran-induktif/
http://okkiprasetio.blogspot.com/2011/03/penalaran-induktif.html
http://yogatama-anggita.blogspot.com/2012/04/penalaran-induktif.html
http://wartawarga.gunadarma.ac.id/2012/04/definisi-penalaran-induktif-dan-contohnya/
http://nabiyutiful.blogspot.com/2011/02/penalaran-induktif.html
http://irfananakgundar.wordpress.com/2012/04/
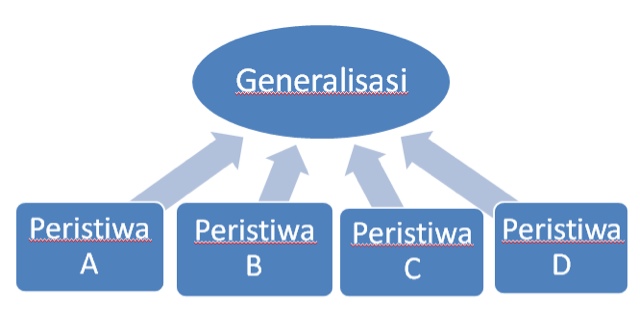

Metode penalaran induktif adalah adalah suatu penalaran yang berpangkal dari peristiwa khusus sebagai hasil pengamatan empirik dan berakhir pada suatu kesimpulan atau pengetahuan baru yang bersifat umum. Dalam hal ini penalaran induktif merupakan kebalikan dari penalaran deduktif. Untuk turun ke lapangan dan melakukan penelitian tidak harus memliki konsep secara canggih tetapi cukup mengamati lapangan dan dari pengamatan lapangan tersebut dapat ditarik generalisasi dari suatu gejala. Dalam konteks ini, teori bukan merupakan persyaratan mutlak tetapi kecermatan dalam menangkap gejala dan memahami gejala merupakan kunci sukses untuk dapat mendiskripsikan gejala dan melakukan generalisasi.
Ada 3 jenis penalaran induksi, yaitu :
1. Generalisasi
Generalisasi adalah suatu proses penalaran yang bertolak dari sejumlah fenomenal individual untuk menurunkan suatu inferensi yang bersifat umum yang mencakup semua fenomena. Generalisasi juga dapat dikatakan sebagai pernyataan yang berlaku umum untuk semua atau sebagian besar gejala, yang dimulai dengan peristiwa – peristiwa khusus untuk mengambil kesimpulan secara umum.
Contoh :
Bila seorang berkata bahwa mobil adalah semacam kendaraan pengangkut, maka pengertian mobil dan kendaraan pengangkut merupakan hasil generalisasi juga. Dari bermacam – macam tipe kendaraan dengan ciri – ciri tertentu ia mendapatkan sebuah gagasan mengenai mobil, sedangkan dan bermacam – macam alat untuk mengangkut sesuatu lahirlah abstraksi yang lebih tinggi ( = generalisasi lagi ) mengenai kendaraan pengangkut.
Generalisasi dibedakan dari segi bentuknya ada 2, yaitu : loncatan induktif dan yang bukan loncatan induktif. (Gorys Keraf, 1994 : 44-45)
Generalisasi Tanpa Loncatan Induktif (Generalisasi tidak sempurna)
Sebuah generalisasi bila fakta-fakta yang diberikan cukup banyak dan menyakinkan, sehingga tidak terdapat peluang untuk menyerang kembali.
Misalnya, untuk menyelidiki penyakit yang sering diderita oleh orang Indonesia pada umumnya, diperlukan ratusan sample untuk menyimpulkannya.
Contoh :
Hampir seluruh orang di Indonesia menderita sakit magh.
Generalisasi yang tidak sempurna juga dapat menghasilkan kebenaran apabila melalui prosedur pengujian yang benar.
Prosedur pengujian atas generalisasi tersebut adalah:
1. Jumlah sampel yang diteliti terwakili.
2. Sampel harus bervariasi.
3. Mempertimbangkan hal-hal yang menyimpang dari fenomena umum/ tidak umum.
. Generalisasi Dengan Loncatan Induktif (Generalisasi sempurna)
Dalam loncatan induktif suatu fenomena belum mencerminkan seluruh faktayang ada. Fakta-fakta tersebut yang digunakan dianggap sudah mewakili seluruh persoalan yang diajukan. Dengan demikian loncatan induktif dapat diartikan sebagai loncatan dari sebagian evidensi kepada suatu generalisasi yang jauh melampauikemungkinan yang diberikan oleh ebidensi itu.
2. Analogi
Analogi yaitu proses membandingkan dari dua hal yang berlainan berdasarkan kesamaannya kemudian berdasarkan kesamaannya itu ditarik suatu kesimpulan. Kesimpulan yang diambil dengan analogi, yaitu kesimpulan dari pendapat khusus dengan beberapa pendapat khusus yang lain, dengan cara membandingkan kondisinya.
Tujuan Analogi
- Meramalkan kesamaan
- Menyingkap kekeliruan
- Menyusun sebuah klasifikasi
Contoh :
Kita banyak tertarik dengan planet Mars, karena banyak persamaannya dengan bumi kita. Mars dan Bumi menjadi anggota tata surya yang sama. Mars mempunyai atsmosfir seperti Bumi. Temperaturnya hampir sama dengan Bumi. Unsur air dan oksigennya juga ada. Caranya mengelilingi matahari menyebabkan pula timbulanya musim seperti di Bumi. Jika di Bumi ada makhluk. Tidaklah mungkin ada mahluk hidup di planet Mars.
3. Kausal
Kausal adalah paragraph yang dimulai dengan mengemukakan fakta khusus yang menjadi sebab, dan sampai pada simpulan yang menjadi akibat. Serta bahwa setiap kejadian memperoleh kepastian dan keharusan serta kekhususan-kekhususan eksistensinya dari sesuatu atau berbagai hal lainnya yang mendahuluinya , merupakan hal-hal yang diterima tanpa ragu dan tidak memerlukan sanggahan.
Contoh :
Pada kata dewa-dewi, putra-putri, pemuda-pemudi, dan karyawan-karyawati.
Tujuan Kausal
Tujuan kausal terdapat dalam Hubungan Kausal Dapat berlangsung dalam tiga pola :
a. Sebab ke akibat
Dari peristiwa yang dianggap sebagai sebab menuju kesimpulan sebagai efek.
b. Akibat ke sebab
Dari peristiwa yang dianggap sebagai akibat menuju sebab yang mungkin telah menimbulkan akibat.
c. Akibat ke akibat
Dari akibat ke akibat yang lain tanpa menyebut sebab umum yang menimbulkan kedua akibat.
Contoh :
Pada sabtu sore terjadi badai salju, akibatnya jalanan ditutup karena dipenuhi oleh salju.
Sumber :
http://utlia.wordpress.com/2010/02/26/penalaran-induktif/
http://okkiprasetio.blogspot.com/2011/03/penalaran-induktif.html
http://yogatama-anggita.blogspot.com/2012/04/penalaran-induktif.html
http://wartawarga.gunadarma.ac.id/2012/04/definisi-penalaran-induktif-dan-contohnya/
http://nabiyutiful.blogspot.com/2011/02/penalaran-induktif.html
http://irfananakgundar.wordpress.com/2012/04/
Senin, 04 Maret 2013
ZARA / CELANA JEGGING
Hayy para Ladies kamu tau nggak celana Zara Street. ??
Pasti tau dong yg Sudah sering update di paper, Internet ,chating sosial dll. Saya membuka orderan online Shop nih buat celana zaranya.
Bahan di jamin bagus dan lembu, nyaman dipakai dan tidak di luntur saat dicuci dari bahan bahan yang dijualin di pasaran . untuk warna banyak . Jika barang jelek uang kembali deh konsekuensinya .
Harga zaranya Ladies yaitu @280.000
Memang sih jauh dari harga pasaran , TAPI lihat barangnya yg jelas nggak pasaran dan nggak malu maluin . Hehe
Sudah banyak loh yang sudah memesan disaya dan memang konsumen yang sudah memakai barang saya berucap "memang tidak ada duanya" .
Amazing sekali buat saya. 😁
Ayo para Ladies . Bisa di coba nggak nyesel deh. Kalian nyese deh kalo nggak beli.
Nih hubungi kontak saya
No telp : 08881042353/08881042354
PIN : 32979E7C
Atau add Facebook : bambangdarmadi60@yahoo.com
Twitter : @bamsDarmadi
Silahkan pilih" dan mampir ke blog saya
NB: ongkir gratis se-Jakarta


Pasti tau dong yg Sudah sering update di paper, Internet ,chating sosial dll. Saya membuka orderan online Shop nih buat celana zaranya.
Bahan di jamin bagus dan lembu, nyaman dipakai dan tidak di luntur saat dicuci dari bahan bahan yang dijualin di pasaran . untuk warna banyak . Jika barang jelek uang kembali deh konsekuensinya .
Harga zaranya Ladies yaitu @280.000
Memang sih jauh dari harga pasaran , TAPI lihat barangnya yg jelas nggak pasaran dan nggak malu maluin . Hehe
Sudah banyak loh yang sudah memesan disaya dan memang konsumen yang sudah memakai barang saya berucap "memang tidak ada duanya" .
Amazing sekali buat saya. 😁
Ayo para Ladies . Bisa di coba nggak nyesel deh. Kalian nyese deh kalo nggak beli.
Nih hubungi kontak saya
No telp : 08881042353/08881042354
PIN : 32979E7C
Atau add Facebook : bambangdarmadi60@yahoo.com
Twitter : @bamsDarmadi
Silahkan pilih" dan mampir ke blog saya
NB: ongkir gratis se-Jakarta
Powerbank dan aksesoris gadget/smartphone dan jasa upgrade + suntik bahasa + jailbreak smartphone
Hay kawan saya menjual produk bagus nih, postingan kali ini ngejelasin tentang gaya hidup yg simpel tapi moderen dan tetap eksklusif . Sekarang sudah ada nih keluar terbaru di Indonesia namanya cargeran jalan alias POWERBANK. Powerbank ini di kategorikan menjadi 2, powerbank buatan China dan langsung dari smartphone ya sendiri dibuat khusus. Dengan Munculnya powerbank di jaman sekarang tuh lebih praktis dan nggak perlu nunggu nunggu kesaklar ngecas handphone lewat Carger. Wah repot juga yahhh
Nih saya menjual powerbank dengan kualitas bagus dan terjamin . Otomatis dapet diskon deh buat pelanggan yg menginginkannya, yang saya jual powerbanknya itu check It out :D ->
Powerbank
(VIORA 8400mAh @ 240.000 garansi 1minggu
(CROOS 5800mAh @
8800mAh @ 290.000
10rbmAh @ 320.000
12800mAh @ 360.000
Untuk garansi Croos 6bulan dari Croosnya langsung guys, menari nggak tuh hehe.
( powerbank rim TAM 5000mAh @320.000
(HIPPO 5800mAh @300.000
8800mAh @290.000
Murah deh harga harganya disaya . Selain powerbank juga masih banyak lagi untuk khusus aksesoris handphone .
Dan saya juga buka jasa upgrade Blackberry, android, dan Apple ......dan utk jailbreak ya supaya kamu bisa memainkan programnya utk gadget yg Anda miliki seperti
Blackberry, android, dan Apple .
Untuk upgrade Blackberry @35.000 kali sekalian suntik bahasa @45.000
Kalo Apple dan android bisalah Nanti di perbincangkan lagi
Untuk menghubungi saya langsung aja kesini :
No telp : 08881042353
PIN : 32979E7C
Atau add Facebook : bambangdarmadi60@yahoo.com
Twitter : @bamsDarmadi
Silahkan pilih" dan mampir ke blog saya .makasih
NB: ongkir gratis se-Jakarta
NB : mohon maaf jika ada salah kata-kata . Harap maklum


Nih saya menjual powerbank dengan kualitas bagus dan terjamin . Otomatis dapet diskon deh buat pelanggan yg menginginkannya, yang saya jual powerbanknya itu check It out :D ->
Powerbank
(VIORA 8400mAh @ 240.000 garansi 1minggu
(CROOS 5800mAh @
8800mAh @ 290.000
10rbmAh @ 320.000
12800mAh @ 360.000
Untuk garansi Croos 6bulan dari Croosnya langsung guys, menari nggak tuh hehe.
( powerbank rim TAM 5000mAh @320.000
(HIPPO 5800mAh @300.000
8800mAh @290.000
Murah deh harga harganya disaya . Selain powerbank juga masih banyak lagi untuk khusus aksesoris handphone .
Dan saya juga buka jasa upgrade Blackberry, android, dan Apple ......dan utk jailbreak ya supaya kamu bisa memainkan programnya utk gadget yg Anda miliki seperti
Blackberry, android, dan Apple .
Untuk upgrade Blackberry @35.000 kali sekalian suntik bahasa @45.000
Kalo Apple dan android bisalah Nanti di perbincangkan lagi
Untuk menghubungi saya langsung aja kesini :
No telp : 08881042353
PIN : 32979E7C
Atau add Facebook : bambangdarmadi60@yahoo.com
Twitter : @bamsDarmadi
Silahkan pilih" dan mampir ke blog saya .makasih
NB: ongkir gratis se-Jakarta
NB : mohon maaf jika ada salah kata-kata . Harap maklum
Sabtu, 10 November 2012
PENGARUH SITUASI KONSUMEN
PENGARUH SITUASI KONSUMEN
Menurut James F. Engel – Roger D. Blackwell – Paul W. Miniard dalam Saladin (2003 : 19) terdapat tiga faktor yang mempengaruhi perilaku konsumen yaitu :
Pengaruh lingkungan, terdiri dari budaya, kelas sosial, keluarga dan situasi. Sebagai dasar utama perilaku konsumen adalah memahami pengaruh lingkungan yang membentuk atau menghambat individu dalam mengambil keputusan berkonsumsi mereka. Konsumen hidup dalam lingkungan yang kompleks, dimana perilaku keputusan mereka dipengaruhi oleh keempat faktor tersebut diatas.
Perbedaan dan pengaruh individu, terdiri dari motivasi dan keterlibatan, pengetahuan, sikap, kepribadian, gaya hidup, dan demografi. Perbedaan individu merupkan faktor internal (interpersonal) yang menggerakkan serta mempengaruhi perilaku. Kelima faktor tersebut akan memperluas pengaruh perilaku konsumen dalam proses keputusannya.
Proses psikologis, terdiri dari pengolahan informasi, pembelajaran, perubahan sikap dan perilaku. Ketiga faktor tersebut menambah minat utama dari penelitian konsumen sebagai faktor yang turut mempengaruhi perilaku konsumen dalam penambilan keputusan pembelian.
Pengaruh situasi dapat dipandang sebagai pengaruh yang timbul dari faktor yang khusus untuk waktu dan tempat yang spesifik yang lepas dari karakteristik konsumen dan karakteristik obyek. Situasi konsumen adalah faktor lingkungan sementara yang menyebabkan suatu situasi dimana perilaku konsumen muncul pada waktu tertentu dan tempat tertentu.
A. Jenis-jenis situasi konsumen
1. SITUASI KOMUNIKASI
Situasi Komunikasi adalah suasana atau lingkungan dimana konsumen memperoleh informasi atau melakukan komunikasi
Konsumen mungkin memperoleh informasi melalui :
1) Komunikasi Lisan dengan teman, kerabat, tenaga penjual, atau wiraniaga
2 )Komunikasi non pribadi, seperti iklan TV, radio, internet, koran, majalah,
poster, billboard, brosur, leaflet dsb
3) Informasi diperoleh langsung dari toko melalui promos penjualan, pengumuman di rak dan di depan took
2. SITUASI PEMBELIAN
Situasi Pembelian adalah lingkungan atau suasana yang dialami/dihadapi konsumen ketika membeli produk dan jasa. Situasi pembelian akan mempengaruhi pembelian Misal: Ketika Konsumen berada di bandara, ia mungkin akan bersedia membayar sekaleng Coke berapa saja harganya ketika haus. Sebaliknya, jika ia berbelanja Coke di swalayan dan mendapatkan harganya relatif lebih mahal, ia mungkin sangat sensitif terhadap harga. Konsumen tsb mungkin akan menunda pembelian Coke dan mencari di tempat lain
3. SITUASI PEMAKAIAN
Situasi Pemakaian disebut juga situasi penggunaan produk dan jasa merupakan situasi atau suasana ketika konsumsi terjadi. Konsumen seringkali memilih suatu produk karena pertimbangan dari situasi konsumsi. Misal: Konsumen Muslim sering memakai kopiah dan pakaian takwa pada saat sholat atau pada acara keagamaan. Kebaya akan dipakai kaum wanita pada acara pernikahan atau acara resmi lainya, dan jarang digunakan untuk pergi bekerja Para Produsen sering menggunakan konsep situasi pemakaian dalam memasarkan produknya, produk sering diposisikan sebagai produk untuk digunakan pada situasi pemakaian tertentu. Misalnya, ada pakaian resmi untuk ke pesta, pakaian olahraga, pakaian untuk kerja, pakaian untuk santai dan berolahraga
B. Interaksi Orang-Situasi
Situasi pembelian mempunyai pengaruh yang nyata terhadap keputusan pembelian konsumen dengan gaya hidup believer. Hal ini menunjukkan bahwa situasi pembelian mampumenghadirkan keinginan konsumen untuk membeli karena situasi ini bisa
menjadi stimulus terhadap keputusan konsumen untuk membeli.
Gaya hidup pembelian juga mempunyai pengaruh yang nyata terhadap
keputusan pembelian konsumen atas sesuatu. Konsumen dengan gaya
hidup believer ternyata juga mengikuti mode-mode pakaian khususnya misalnya celana
jeans sehingga gaya hidup mereka berpengaruh terhadap keputusan pembelian
yang dilakukan. Situasi pembelian dan gaya hidup terhadap mode bagi
konsumen dengan gaya hidup believer ternyata cukup tinggi mampu
mempengaruhi keputusan pembelian konsumen dengan pengaruhnya sebesar 68%.
C. Pengaruh Situasi Yang Tidak Terduga
Situasi tidak terduga dapat menjadi pemicu seseorang untuk membeli suatu barang. Misalnya mahasiswi yang akan mengikuti ujian dan lupa membawa bolpoin dan pensil, maka secara otomatis dia akan membeli dulu bolpoin dan pensil sebelum mengikuti ujian tersebut.
Contoh :
Saat seseorang berada dalam suatu acara outdoor dan saat itu sangat panas, ia merasa haus dan melihat ada seorang penjual minuman dingin yang segar, berapapun harganya ia akan mau membeli minuman tersebut untuk mengurangi rasa hausnya tanpa piker panjang lagi. Tetapi saat dia sedang berada di sebuah supermarket, ia akan lebih memperhatikan harga minuman yang akan dibelinya. Hal ini menujukkan bahwa situasi dapat mempengaruhi seseorang dalam membeli suatu barang.
KESIMPULAN
Jadi situasi konsumen adalah faktor lingkungan sementara yang menyebabkan suatu situasi dimana perilaku konsumen muncul pada waktu tertentu dan tempat yang spesifik yang lepas dari karakteristik konsumen dan karakteristik obyek.(ENGEL,dkk (1994), Mowen dan Minor (1998).
SUMBER/REFERENSI :::
http://earldimara.blogspot.com/2011/10/pengaruh-situasi.html
http://rama-14.blogspot.com/2011/11/pengaruh-situasi-perilaku-konsumen.html
http://vinsnicholas.blogspot.com/2011/10/pengaruh-situasi-konsumen.html
Minggu, 14 Oktober 2012
EVALUASI ALTERNATIF SEBELUM PEMBELIAN
Evaluasi Alternatif Sebelum Pembelian
Tahap Sebelum Pembelian
Konsumen akan menggali informasi tentang produk serta mendefinisikan tingkat kebutuhannya terhadap produk. Setelah mengidentifikasi kebutuhan dan kemungkinan mencari alternative pilihan terhadap produk maka langkah selanjutnya adalah melakukan evaluasi terhadap beberpa alternative produk yang ditawarkan oleh produsen
Evaluasi Alternatif
Dari berbagai informasi yang diperoleh, selanjutnya di proses untuk mendapatkan keputusan atau
pertimbangan nilai akan suatu produk, dan akan menghasilkan beberapa atribut yang akan muncul,setelah itu baru di beri bobot dari berbagai alternatif.
Konsumen memproses informasi dari beberapa informasi dan membuat pertimbangan untuk
memuaskan kebutuhan, konsumen mencari manfaat produk dan memandang produk sebagai suatu rangkaian atribut, atribut yang menonjol dianggap penting. Pemasar perlu menjelaskan manfaat produk dan menentukan atribut yang menonjol untuk mempengaruhi Evaluasi Alternatif sebelum Keputusan.
Evaluasi Alternatif sebagai Proses Evaluasi Alternatif sebagai Proses adalah suatu pemilihan tindakan dari dua atau lebih pilihan alternative dalam proses pengambilan keputusan selanjutnya. Bila seseorang dihadapkan pada pembelian produk, yaitu antara membeli produk yang satu dan yang lain dengan kesamaan jenis, maka dia ada dalam posisi harus membuat Evaluasi Alternatif sebelum pembelian. Dalam proses evaluasi alternatif, konsumen harus melakukan pemecahan masalah dalam kebutuhan yang dirasakan dan keinginannya untuk memenuhi kebutuhan dengan konsumsi produk atau jasa yang sesuai.
Tiga tingkatan dalam pemecahan ini;
- Pemecahan masalah yang mensyaratkan respons yang rutin.
- Pemecahan masalah dengan proses yang tidak berbelit-belit (terbatas).
- Pemecahan masalah yang dilakukan dengan upaya yang lebih berhati-hati dan penuh pertimbangan
(pemecahan masalah yang intensif).
Kriteria Evaluasi
Kriteria evaluasi berisi dimensi atau atribut tertentu yang digunakan dalam menilai alternatif-alternatif pilihan. Kriteria alternatif dapat muncul dalam berbagai bentuk, misalnya dalam membeli mobil seorang konsumen mungkin mempertimbangkan criteria, keselamatan, kenyamana, harga, merek, negara asal (country of origin) dan juga spek hedonik seperti gengsi, kebahagiaan, kesenangan dan sebagainya.
Beberapa kriteria eveluasi yang umum adalah:
1. Harga
Harga menentukan pemilihan alternatif. Konsumen cenderung akan memiliha harga yang murah untuk suatu produk yang ia tahu spesifikasinya. Namun jika konsumen tidak bisa mengevaluasi kualitas produk maka harga merupakan indicator kualitas. Oleh karena itu strategi harga hendaknya disesuaikan dengan karakteristik produk.
2. Nama Merek
Merek terbukti menjadi determinan penting dalam pembelian obat. Nampaknya merek merupakan penganti dari mutu dan spesifikasi produk. Ketika konsumen sulit menilai criteria kualitas produk, kepercayaan pada merek lama yang sudah memiliki reputasi baik dapat mengurangi resiko kesalahan dalam pembelian.
3. Negara asal
Negara dimana suatu produk dihasilkan menjadi pertimbangan penting dikalangan konsumen. negara asal sering mencitrakan kualitas produk. Konsumen mungkin sudah tidak meraguakan lagi kualitas produk elektronik dari Jepan. Sementara, untuk jam tangan nampaknya jam tangan buatan Swiss meruapak produk yang handal tak teragukan.
4. Saliensi ( Atribut yang mencolok)
Konsep saliensi mencerminkan ide bahwa kriteria evaluasi kerap berbeda pengaruhnya untuk konsumen yang berbeda dan juga produk yang berbeda. Pada suatu produk mungkin seorang konsumen mempertimbangkan bahwa harga adalah hal yang penting, tetapi tidak untuk produk yang lain. Atribut yang mencolok (salient) yang benar-benar mempengaruhi proses evaluasi disebut sebagai atribut determinan.
http://argen26.blogspot.com/2012/10/evaluasi-alternatif-sebelum-pembelian.html
Tahap Sebelum Pembelian
Konsumen akan menggali informasi tentang produk serta mendefinisikan tingkat kebutuhannya terhadap produk. Setelah mengidentifikasi kebutuhan dan kemungkinan mencari alternative pilihan terhadap produk maka langkah selanjutnya adalah melakukan evaluasi terhadap beberpa alternative produk yang ditawarkan oleh produsen
Evaluasi Alternatif
Dari berbagai informasi yang diperoleh, selanjutnya di proses untuk mendapatkan keputusan atau
pertimbangan nilai akan suatu produk, dan akan menghasilkan beberapa atribut yang akan muncul,setelah itu baru di beri bobot dari berbagai alternatif.
Konsumen memproses informasi dari beberapa informasi dan membuat pertimbangan untuk
memuaskan kebutuhan, konsumen mencari manfaat produk dan memandang produk sebagai suatu rangkaian atribut, atribut yang menonjol dianggap penting. Pemasar perlu menjelaskan manfaat produk dan menentukan atribut yang menonjol untuk mempengaruhi Evaluasi Alternatif sebelum Keputusan.
Evaluasi Alternatif sebagai Proses Evaluasi Alternatif sebagai Proses adalah suatu pemilihan tindakan dari dua atau lebih pilihan alternative dalam proses pengambilan keputusan selanjutnya. Bila seseorang dihadapkan pada pembelian produk, yaitu antara membeli produk yang satu dan yang lain dengan kesamaan jenis, maka dia ada dalam posisi harus membuat Evaluasi Alternatif sebelum pembelian. Dalam proses evaluasi alternatif, konsumen harus melakukan pemecahan masalah dalam kebutuhan yang dirasakan dan keinginannya untuk memenuhi kebutuhan dengan konsumsi produk atau jasa yang sesuai.
Tiga tingkatan dalam pemecahan ini;
- Pemecahan masalah yang mensyaratkan respons yang rutin.
- Pemecahan masalah dengan proses yang tidak berbelit-belit (terbatas).
- Pemecahan masalah yang dilakukan dengan upaya yang lebih berhati-hati dan penuh pertimbangan
(pemecahan masalah yang intensif).
Kriteria Evaluasi
Kriteria evaluasi berisi dimensi atau atribut tertentu yang digunakan dalam menilai alternatif-alternatif pilihan. Kriteria alternatif dapat muncul dalam berbagai bentuk, misalnya dalam membeli mobil seorang konsumen mungkin mempertimbangkan criteria, keselamatan, kenyamana, harga, merek, negara asal (country of origin) dan juga spek hedonik seperti gengsi, kebahagiaan, kesenangan dan sebagainya.
Beberapa kriteria eveluasi yang umum adalah:
1. Harga
Harga menentukan pemilihan alternatif. Konsumen cenderung akan memiliha harga yang murah untuk suatu produk yang ia tahu spesifikasinya. Namun jika konsumen tidak bisa mengevaluasi kualitas produk maka harga merupakan indicator kualitas. Oleh karena itu strategi harga hendaknya disesuaikan dengan karakteristik produk.
2. Nama Merek
Merek terbukti menjadi determinan penting dalam pembelian obat. Nampaknya merek merupakan penganti dari mutu dan spesifikasi produk. Ketika konsumen sulit menilai criteria kualitas produk, kepercayaan pada merek lama yang sudah memiliki reputasi baik dapat mengurangi resiko kesalahan dalam pembelian.
3. Negara asal
Negara dimana suatu produk dihasilkan menjadi pertimbangan penting dikalangan konsumen. negara asal sering mencitrakan kualitas produk. Konsumen mungkin sudah tidak meraguakan lagi kualitas produk elektronik dari Jepan. Sementara, untuk jam tangan nampaknya jam tangan buatan Swiss meruapak produk yang handal tak teragukan.
4. Saliensi ( Atribut yang mencolok)
Konsep saliensi mencerminkan ide bahwa kriteria evaluasi kerap berbeda pengaruhnya untuk konsumen yang berbeda dan juga produk yang berbeda. Pada suatu produk mungkin seorang konsumen mempertimbangkan bahwa harga adalah hal yang penting, tetapi tidak untuk produk yang lain. Atribut yang mencolok (salient) yang benar-benar mempengaruhi proses evaluasi disebut sebagai atribut determinan.
http://argen26.blogspot.com/2012/10/evaluasi-alternatif-sebelum-pembelian.html
Langganan:
Postingan (Atom)